
Cuenta RUT cobra comisiones sin saldo: causas y cómo reclamar
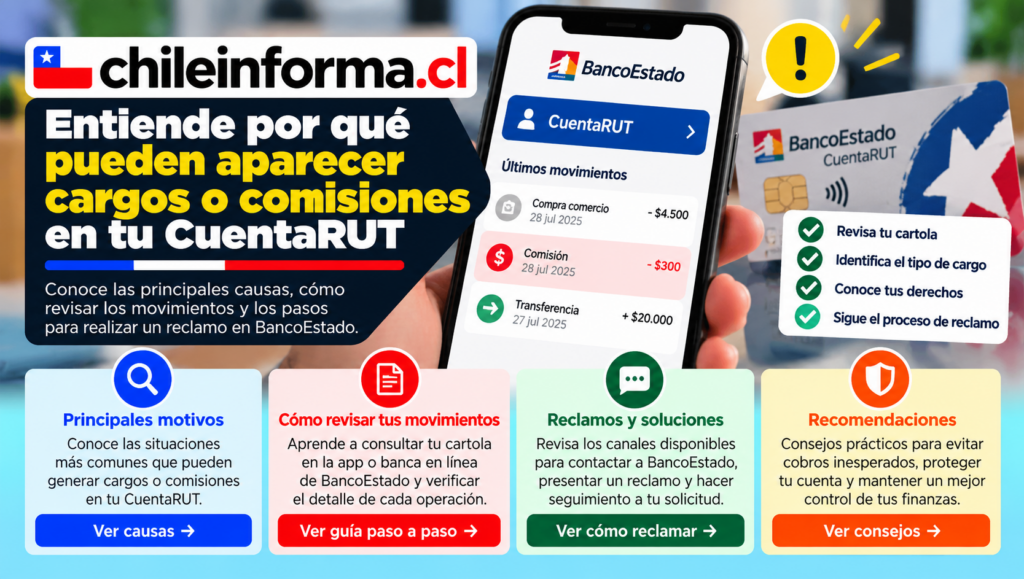
Que una Cuenta RUT aparezca con un cobro o comisión cuando aparentemente no tenía saldo puede generar preocupación y confusión. Muchas personas interpretan que una cuenta sin dinero no debería registrar ningún movimiento, pero existen distintas situaciones en las que una operación pendiente, una comisión asociada a una transacción anterior, un pago automático o un movimiento no reconocido puede reflejarse después.
La primera recomendación es no asumir inmediatamente que se trata de un error del banco. Antes de reclamar, conviene revisar el detalle de la operación, la fecha, el canal utilizado, el saldo disponible, los movimientos pendientes y las condiciones vigentes de la Cuenta RUT. También es importante distinguir entre una comisión bancaria, una compra, un pago automático, una retención temporal, un cargo de un comercio o una operación que no fue autorizada.
En este artículo se explican las principales causas por las que puede aparecer un cobro en una Cuenta RUT sin saldo, cómo revisar correctamente la cartola, qué antecedentes reunir, cómo presentar un reclamo ante BancoEstado y qué alternativas existen si la respuesta no resuelve el problema.
Los valores, condiciones, canales y tarifas pueden cambiar. Por eso, antes de realizar una gestión, conviene consultar la información vigente directamente en el sitio oficial de BancoEstado y revisar el contrato, la cartola y la tarifa aplicable al producto y al canal utilizado.
Índice
Información principal
Qué significa que aparezca una comisión sin saldo disponible
El saldo que se muestra en la aplicación o en la banca en línea no siempre explica por sí solo todo lo que ocurre con una cuenta. Puede existir una diferencia entre el saldo contable, el saldo disponible y las operaciones que todavía están pendientes de confirmación.
Por ejemplo, una compra realizada anteriormente puede haber quedado registrada de forma provisoria y confirmarse después. También puede aparecer una comisión relacionada con una operación anterior, aunque al momento de visualizarla la cuenta ya no tenga fondos disponibles. En otros casos, el cobro puede corresponder a un pago automático que se intentó ejecutar, a una suscripción o a una transacción internacional cuya conversión se reflejó posteriormente.
La aparición de un movimiento no significa necesariamente que BancoEstado esté aplicando una tarifa mensual por mantener la cuenta abierta. La naturaleza del cobro debe determinarse revisando la descripción exacta de la operación y las condiciones vigentes de la Cuenta RUT.
Diferencia entre saldo contable, saldo disponible y movimientos pendientes
Para entender un cobro que aparece sin saldo, es útil diferenciar algunos conceptos:
- Saldo contable: refleja el resultado de los movimientos registrados por el sistema, aunque algunas operaciones puedan encontrarse en proceso de confirmación.
- Saldo disponible: corresponde, en términos generales, al dinero que puede utilizarse en ese momento, considerando retenciones, bloqueos u operaciones pendientes.
- Movimiento pendiente: es una operación que todavía no se confirma completamente, como una compra, una reversa, una devolución o una transacción internacional.
- Retención: es una disminución temporal de los fondos que puede producirse antes de que el comercio confirme el monto definitivo.
- Saldo negativo: puede aparecer por un ajuste, una operación pendiente, una regularización, un error de sistema u otra circunstancia que debe ser explicada por el banco.
La aplicación puede mostrar estos datos con nombres diferentes según la versión disponible, el tipo de operación o las actualizaciones del sistema. Si no queda claro por qué el saldo disponible no coincide con el saldo contable, conviene solicitar una explicación formal y guardar el número de atención o folio.
Principales causas de cobros en una Cuenta RUT sin saldo
Comisión asociada a una operación anterior
Algunas comisiones se generan por una transacción específica, no necesariamente en el mismo momento en que la persona revisa la cuenta. Esto puede suceder con un giro, una consulta de saldo, una operación internacional, una reposición de tarjeta o la solicitud de ciertos documentos.
En la información de ayuda de BancoEstado se indican cobros asociados a determinadas transacciones de Cuenta RUT. Entre los ejemplos publicados se encuentran giros en cajeros automáticos de otros bancos, consultas de saldo en cajeros de otras instituciones, operaciones internacionales, reposiciones de tarjetas en determinados casos y duplicados de cartola solicitados en sucursales.
La tarifa aplicable debe confirmarse en el momento de la operación. BancoEstado informa que las tarifas pueden reajustarse conforme a las condiciones establecidas para el producto, por lo que no es recomendable utilizar publicaciones antiguas, capturas de redes sociales o comentarios de terceros como referencia definitiva.
Operaciones internacionales
Las compras por internet en comercios internacionales y las compras o giros realizados en el extranjero pueden incluir una comisión por uso internacional. BancoEstado informa actualmente, en su Centro de Ayuda, una comisión de referencia de 1,9% del monto de la transacción, con un mínimo expresado en dólares estadounidenses, aunque el valor y las condiciones deben verificarse directamente en la información vigente del banco.
Además de la comisión, puede existir una diferencia derivada del tipo de cambio, la conversión de moneda o la forma en que el comercio procesa la operación. Una compra que inicialmente aparece como pendiente puede confirmarse después por un monto distinto al estimado.
Para revisar esta situación, es recomendable comparar:
- El comprobante original de la compra.
- La moneda en que se realizó la operación.
- El monto convertido a pesos.
- La comisión informada en la cartola.
- La fecha de autorización y la fecha de contabilización.
- El nombre del comercio o plataforma digital.
Puedes consultar la explicación oficial sobre operaciones internacionales en la página de comisiones internacionales de Cuenta RUT.
Giros o consultas en cajeros de otros bancos
Un giro realizado en un cajero automático que no pertenece a BancoEstado puede tener una comisión diferente a la de un giro efectuado en un cajero BancoEstado. Lo mismo puede ocurrir con determinadas consultas de saldo en cajeros de otras instituciones.
Si el giro fue realizado cuando aún existía saldo y la comisión se contabilizó después, es posible que la persona vea el cobro cuando la cuenta ya se encuentra sin fondos. En ese caso, el reclamo debe centrarse en comprobar si la operación ocurrió realmente, cuál era la tarifa vigente y si la comisión fue informada correctamente.
La información de BancoEstado sobre transacciones con cobro puede consultarse en su Centro de Ayuda de Cuenta RUT.
Transferencias y diferencias según el canal
Las condiciones de una transferencia pueden variar según el canal utilizado, el tipo de operación y las tarifas vigentes. En el Centro de Ayuda de BancoEstado existen páginas que describen transacciones con cobro y otras que informan operaciones sin costo, por lo que es importante revisar específicamente el canal utilizado y la información vigente para la fecha de la operación.
No se debe asumir que una transferencia siempre es gratuita o que siempre tiene comisión. Conviene comprobar si fue realizada desde la aplicación, la banca en línea, una sucursal, una caja, un cajero automático u otro canal. También es importante verificar si el movimiento corresponde realmente a una transferencia o a otro servicio relacionado.
Cuando exista una diferencia entre la tarifa informada antes de confirmar la operación y el cargo posterior, se debe guardar una captura, comprobante o documento que permita comparar ambas informaciones.
Reposición de la tarjeta
La reposición de una tarjeta puede tener condiciones distintas según el motivo. No necesariamente se aplica el mismo tratamiento cuando la tarjeta se reemplaza por deterioro, vencimiento, migración tecnológica, pérdida, robo o hurto.
Si la cuenta registra un cargo por reposición, revisa:
- La fecha en que se solicitó la nueva tarjeta.
- El motivo informado al solicitarla.
- El canal utilizado para pedir la reposición.
- Si se solicitó despacho a domicilio.
- Si se trató de una reposición presencial o digital.
- El valor informado antes de confirmar la solicitud.
El costo de un despacho a domicilio puede ser diferente al de una reposición presencial. Como estos valores pueden cambiar, es necesario verificarlos en la aplicación o en el sitio oficial antes de presentar el reclamo.
Solicitud de duplicado de cartola o documentos
Algunos documentos solicitados en sucursales pueden tener un costo. Si la persona pidió una cartola histórica, un duplicado u otro certificado, puede aparecer un cargo aun cuando el saldo actual sea cero.
En este caso, conviene comprobar si la solicitud fue realizada personalmente, por un representante autorizado o mediante un canal digital. También se debe verificar si el monto corresponde a la tarifa informada en el comprobante de atención.
Pagos automáticos, suscripciones y servicios asociados
Una cuenta puede tener pagos automáticos o cargos periódicos asociados a servicios contratados anteriormente. Entre ellos pueden existir suscripciones digitales, seguros, cuentas de servicios, plataformas de streaming, aplicaciones, membresías, pagos de telecomunicaciones o servicios contratados con terceros.
El nombre que aparece en la cartola no siempre coincide con el nombre comercial que la persona recuerda. Algunas plataformas cobran a través de un procesador de pagos o de una empresa intermediaria.
Si no reconoces el movimiento, revisa tus correos electrónicos, contratos, comprobantes de compra, aplicaciones instaladas y cuentas digitales. También puedes consultar directamente con el comercio para solicitar información sobre la autorización y la cancelación de futuros cobros.
Compras que se confirmaron después
Una compra puede quedar pendiente y confirmarse horas o días más tarde. Esto ocurre con algunos comercios presenciales, plataformas digitales, hoteles, arriendos de vehículos, servicios de transporte y operaciones internacionales.
En estos casos, la fecha en que ves el cargo puede ser distinta a la fecha en que realizaste la compra. Si la cuenta tenía fondos al momento de la autorización, la operación puede terminar reflejándose después. Esto no significa necesariamente que se haya generado una comisión indebida, pero el banco debe poder explicar el movimiento.
Retenciones temporales
Algunos comercios realizan una retención para verificar que la tarjeta está habilitada o que existen fondos suficientes. La retención puede desaparecer, modificarse o transformarse en un cargo definitivo.
Si observas un descuento que luego cambia o se revierte, espera a que la operación finalice antes de concluir que se trata de un cobro duplicado o indebido. Si el monto permanece retenido por un tiempo inusual, solicita una revisión al banco y al comercio.
Movimientos duplicados o errores de sistema
En ocasiones puede aparecer dos veces una operación o visualizarse temporalmente un movimiento que después es corregido. Antes de reclamar, compara la cartola completa y revisa si uno de los movimientos corresponde a una reversa, devolución o regularización.
Si ambos cargos permanecen contabilizados y el comercio confirma que solo cobró una vez, reúne los antecedentes y solicita la devolución del monto duplicado.
Operación no reconocida o posible fraude
Si el movimiento no corresponde a ninguna compra, retiro, transferencia, suscripción, reposición o solicitud realizada por ti, debe tratarse como una posible operación no autorizada.
No esperes a tener certeza absoluta para proteger la cuenta. Bloquea la tarjeta o los canales comprometidos mediante los medios oficiales de BancoEstado y contacta al banco por sus canales de emergencia. La página de ayuda de Cuenta RUT informa el número de Servicio al Cliente y el canal de emergencias bancarias, pero debes confirmar los datos directamente en el sitio oficial antes de utilizarlos.
Para una operación no reconocida, el procedimiento es diferente al de una simple discrepancia tarifaria. Es importante solicitar el ingreso formal del caso, obtener un folio y conservar la documentación que entregue el banco.
Cómo verificar qué cobro aparece en la cuenta
La revisión debe comenzar por la cartola o el detalle de movimientos, no solo por el saldo general. El objetivo es identificar exactamente qué operación originó la disminución.
- Ingresa a la aplicación oficial de BancoEstado o a la banca en línea escribiendo la dirección directamente en el navegador.
- Selecciona la Cuenta RUT correspondiente.
- Revisa los últimos movimientos y busca el cargo cuestionado.
- Abre el detalle de la operación para comprobar fecha, monto, descripción, canal y estado.
- Revisa si existe una operación pendiente, retenida, reversada o duplicada.
- Compara el cargo con tus comprobantes, correos, mensajes y recibos.
- Descarga o guarda la cartola, siempre evitando compartir claves, códigos o datos completos de la tarjeta.
Los nombres de los menús pueden cambiar según la versión de la aplicación. Si no encuentras el detalle, consulta a BancoEstado por un canal oficial o solicita una cartola en una sucursal.
Qué antecedentes conviene reunir antes de reclamar
Un reclamo claro y documentado tiene más posibilidades de ser revisado correctamente. Antes de comunicarte con el banco, prepara la siguiente información:
- Nombre completo y RUT del titular.
- Fecha y hora aproximada del movimiento.
- Monto exacto del cargo.
- Descripción que aparece en la cartola.
- Canal donde se realizó la operación.
- Comprobante de compra, giro o transferencia.
- Capturas de pantalla del movimiento.
- Correos o mensajes relacionados.
- Nombre del comercio, cajero o institución involucrada.
- Fecha en que detectaste el problema.
- Folio de consultas o reclamos anteriores.
No envíes fotografías de tu tarjeta completa, claves, códigos de seguridad, claves de internet ni códigos recibidos por SMS. Si el banco necesita identificarte, utiliza únicamente los mecanismos oficiales de autenticación.
Cómo reclamar un cobro de Cuenta RUT ante BancoEstado
El primer reclamo debe presentarse directamente ante BancoEstado, porque la institución es la que puede revisar el registro interno de la operación, la tarifa aplicada, el estado de la transacción y los antecedentes de autorización.
- Identifica el movimiento y determina si corresponde a una comisión, compra, transferencia, pago automático, retención o posible fraude.
- Contacta a BancoEstado mediante la aplicación, banca en línea, centro de ayuda, servicio telefónico o sucursal oficial.
- Explica el problema de forma concreta, indicando fecha, monto y descripción del cargo.
- Solicita que te informen el origen exacto del movimiento y la tarifa o condición contractual aplicada.
- Si consideras que el cargo es incorrecto, pide la devolución o reversa del monto.
- Solicita un número de atención o folio.
- Guarda la respuesta recibida y la fecha en que fue emitida.
Una solicitud útil puede redactarse de la siguiente manera:
“Solicito revisar y explicar el cargo registrado en mi Cuenta RUT el día ____, por un monto de $____, identificado en la cartola como ____. No reconozco la operación o considero que la comisión no corresponde porque ____. Solicito informar el origen del movimiento, la tarifa aplicada, el canal de ejecución y, si corresponde, realizar la devolución del monto cobrado. Solicito además el número de folio y una respuesta por escrito.”
Qué pedir exactamente al banco
No basta con preguntar “¿por qué me cobraron?”. Para obtener una respuesta más completa, puedes solicitar:
- La identificación exacta de la operación.
- La fecha de autorización y contabilización.
- El canal utilizado.
- El comercio, cajero o entidad que originó el cargo.
- La tarifa vigente aplicada.
- La cláusula contractual o condición del producto que respalda el cobro.
- La explicación de cualquier diferencia entre saldo contable y saldo disponible.
- La confirmación de si el movimiento está pendiente, retenido, reversado o contabilizado.
- La devolución del monto cuando el cobro no corresponda.
- Un folio y una respuesta formal.
Si la respuesta es solamente verbal y no permite comprobar la solución, solicita que quede registrada por escrito en el canal de atención utilizado.
Qué hacer si el cobro no fue autorizado
Si el cargo no fue realizado por ti, actúa con rapidez. No intentes solucionar el problema únicamente solicitando que el comercio lo anule, especialmente si existe riesgo de que continúen efectuándose operaciones.
- Bloquea de inmediato la tarjeta o el canal que podría estar comprometido.
- Contacta a BancoEstado mediante un número obtenido desde su sitio oficial, aplicación o tarjeta.
- Solicita el ingreso formal del reclamo por operación no reconocida.
- Pregunta qué documentos o declaraciones necesita el banco.
- Anota el folio, fecha y hora de la denuncia.
- Revisa si existen otros movimientos desconocidos.
- Cambia las claves comprometidas utilizando la aplicación o los canales oficiales.
- Presenta una denuncia ante la autoridad correspondiente si BancoEstado te lo indica o si el caso puede constituir un delito.
No compartas claves ni códigos con personas que te contacten diciendo ser del banco. BancoEstado no debería pedirte que entregues tus claves secretas, códigos de autorización o datos completos de seguridad para “devolver” una comisión.
Cómo diferenciar una comisión de un cargo de un comercio
Una comisión bancaria suele aparecer asociada a una descripción relacionada con giro, consulta, uso internacional, reposición, cartola u otro servicio bancario. Un cargo de comercio normalmente muestra el nombre del establecimiento, plataforma, procesador de pagos o empresa afiliada.
Sin embargo, la descripción puede ser abreviada o poco clara. Por esa razón, la clasificación inicial debe confirmarse con el banco.
| Tipo de movimiento | Qué podría significar | Qué revisar |
|---|---|---|
| Comisión | Cobro asociado a un servicio o canal | Tarifa vigente, contrato y operación que la originó |
| Compra | Pago realizado en un comercio | Comprobante, monto, fecha y nombre del comercio |
| Pago automático | Cobro periódico de un servicio o suscripción | Contrato, autorización y cancelación del servicio |
| Retención | Bloqueo temporal de fondos | Estado pendiente, fecha de liberación y comercio |
| Reversa | Corrección o devolución de una operación | Si el monto finalmente se restituyó |
| Movimiento desconocido | Posible operación no autorizada | Bloqueo inmediato y reclamo formal |
Qué pasa si la cuenta queda con saldo negativo
Un saldo negativo o una disminución que supera el dinero que esperabas tener debe ser aclarado directamente por BancoEstado. No conviene asumir que se trata de un sobregiro autorizado ni que el banco tiene derecho automático a realizar cualquier cargo.
Puede existir una operación pendiente que se confirmó, una regularización, una reversa, una diferencia de conversión, un cargo automático, un error de sistema o una operación no autorizada. El banco debe explicar qué ocurrió y qué efecto tendrá sobre los movimientos posteriores.
Mientras se revisa el caso:
- No realices nuevas operaciones si no tienes claro el saldo disponible.
- No deposites dinero únicamente para cubrir un cargo que consideras fraudulento sin dejar constancia del reclamo.
- Solicita una cartola actualizada.
- Pregunta si hay movimientos pendientes o retenidos.
- Guarda toda comunicación con el banco.
Recomendaciones antes de comenzar
Antes de iniciar el reclamo, considera estas recomendaciones:
- Revisa los movimientos de varios días y no solo el último cargo.
- Compara el saldo disponible con el saldo contable.
- Comprueba si utilizaste un cajero de otro banco.
- Verifica si realizaste compras internacionales o por internet.
- Revisa pagos automáticos y suscripciones.
- Confirma si solicitaste una tarjeta nueva o un duplicado de cartola.
- Guarda comprobantes y capturas antes de que desaparezcan.
- Consulta la tarifa oficial vigente.
- Usa exclusivamente canales oficiales.
- Solicita siempre un folio.
Cómo revisar la tarifa vigente
BancoEstado mantiene información de tarifas y condiciones en su sitio web y en el Centro de Ayuda. La página puede actualizarse y algunas condiciones pueden depender del producto o del canal utilizado.
Para una revisión correcta, compara:
- La fecha de la operación.
- El tipo de Cuenta RUT.
- El canal utilizado.
- La moneda de la transacción.
- La descripción del movimiento.
- El tarifario vigente en esa fecha.
La página oficial sobre transacciones que tienen cobro en Cuenta RUT es una referencia útil, pero si existe una diferencia entre esa información y el contrato, comprobante o tarifario específico, solicita al banco que aclare cuál condición corresponde a tu caso.
Cómo evitar nuevos cargos no deseados
- Desactiva pagos automáticos que ya no utilices.
- Cancela las suscripciones directamente con el proveedor.
- Revisa periódicamente la cartola.
- Mantén activadas las notificaciones de movimientos si la aplicación lo permite.
- Evita utilizar cajeros de otras instituciones cuando exista una alternativa sin costo.
- Consulta las condiciones antes de operar en el extranjero.
- No entregues los datos de tu tarjeta en sitios desconocidos.
- Bloquea la tarjeta si se pierde o si detectas actividad sospechosa.
Errores comunes que conviene evitar
- Confundir una compra con una comisión.
- Reclamar sin revisar el detalle completo del movimiento.
- Usar teléfonos encontrados en redes sociales o mensajes no verificados.
- Compartir claves para obtener una supuesta devolución.
- Cancelar una tarjeta sin guardar antes los antecedentes del reclamo.
- Solicitar solo una explicación verbal y no pedir folio.
- Suponer que una operación pendiente es un cobro definitivo.
- Ignorar un cargo pequeño porque parece poco importante.
- Esperar demasiado cuando se trata de una operación no reconocida.
- Presentar el mismo caso en varios canales sin mencionar los folios anteriores.
Alternativas y recursos útiles
Canales oficiales de BancoEstado
La primera opción es utilizar los canales oficiales de BancoEstado. Puedes comenzar revisando el Centro de Ayuda, donde se publican preguntas frecuentes sobre Cuenta RUT, tarifas, bloqueos y operaciones.
También puedes ingresar al sitio principal del banco mediante www.bancoestado.cl, utilizar la aplicación oficial, acudir a una sucursal o contactar al Servicio al Cliente mediante el número informado por el propio banco.
La página general de ayuda de Cuenta RUT muestra como referencia el número 600 200 7000 para Servicio al Cliente y el 800 80 20 20 para emergencias bancarias. Como los números y horarios pueden modificarse, confirma siempre la información en el sitio oficial antes de llamar.
Reclamo ante la Comisión para el Mercado Financiero
Si presentaste el caso a BancoEstado y no recibiste una respuesta satisfactoria, puedes revisar la alternativa de ingresar una presentación ante la Comisión para el Mercado Financiero.
La CMF recomienda acudir primero a la institución financiera, ya que el banco posee los antecedentes directos de la operación. Para presentar una reclamación o solicitud de aclaración, reúne:
- Copia del reclamo presentado ante BancoEstado.
- Folio o número de atención.
- Respuesta recibida, si existe.
- Cartolas y comprobantes.
- Descripción cronológica de los hechos.
- Solicitud concreta, como devolución, explicación o corrección.
La CMF puede revisar materias comprendidas dentro de sus facultades, pero su intervención no garantiza automáticamente la devolución de un monto. El resultado dependerá de los antecedentes y de la naturaleza del caso.
Reclamo o consulta ante SERNAC
También puedes consultar el Portal del SERNAC cuando consideres que existe un problema de consumo financiero, falta de información, cobro que no fue explicado, incumplimiento de condiciones u otra situación relacionada con los derechos del consumidor.
SERNAC puede recibir reclamos y solicitudes de orientación, pero sus facultades y resultados dependen del tipo de caso. Antes de ingresar una presentación, es recomendable tener la respuesta de BancoEstado y adjuntar todos los documentos disponibles.
Cuándo conviene utilizar cada alternativa
| Situación | Primera alternativa | Escalamiento posible |
|---|---|---|
| No entiendes el movimiento | Revisar cartola y contactar a BancoEstado | Solicitar respuesta formal |
| Comisión aparentemente incorrecta | Reclamo formal al banco | CMF o SERNAC según la materia |
| Compra o giro no reconocido | Bloqueo y denuncia inmediata ante BancoEstado | CMF, SERNAC y autoridad competente si corresponde |
| Cobro de una suscripción | BancoEstado y proveedor del servicio | SERNAC si no existe solución |
| Problema con una operación internacional | BancoEstado y comercio extranjero | CMF si la respuesta bancaria es insuficiente |
Preguntas frecuentes
¿BancoEstado puede cobrar una comisión si mi Cuenta RUT no tiene saldo?
La falta de saldo al momento de revisar la cuenta no permite determinar por sí sola si el cargo es correcto o incorrecto. La comisión puede estar vinculada con una operación anterior, una transacción pendiente, una operación internacional, una reposición, un documento solicitado o un movimiento que debe ser aclarado.
Solicita al banco el origen exacto del cobro, la tarifa aplicada y la fecha en que se generó.
¿La Cuenta RUT cobra una comisión mensual por no usarla?
No debes asumir que un movimiento corresponde a una comisión mensual solo porque apareció después de un período sin utilizar la cuenta. Revisa la descripción de la cartola y solicita confirmación a BancoEstado.
Las condiciones de uso, tarifas y beneficios pueden cambiar, por lo que deben verificarse en la información oficial y en el contrato aplicable.
¿Qué hago si aparece un cobro de $300?
Revisa si durante el período realizaste un giro o una consulta en un cajero de otra institución, o si el cargo corresponde a otra operación. El monto por sí solo no identifica la causa.
Si no reconoces la operación, solicita al banco la identificación completa del movimiento y presenta un reclamo formal.
¿Qué hago si me cobraron una operación internacional?
Compara el comprobante de la compra o giro con el monto convertido a pesos y la comisión informada en la cartola. Revisa también el tipo de cambio y la fecha de contabilización.
Si el monto no coincide o la operación no fue realizada por ti, contacta inmediatamente a BancoEstado y solicita una investigación.
¿Puedo reclamar una comisión que no reconocí?
Sí. Si el movimiento no fue autorizado, debes informar al banco cuanto antes y solicitar el procedimiento correspondiente para operaciones no reconocidas. El caso debe registrarse formalmente y debes conservar el folio.
No entregues claves ni códigos de seguridad a terceros que prometan gestionar la devolución.
¿Qué documentos necesito para reclamar?
Conviene tener el RUT del titular, fecha, monto, descripción del cargo, cartola, comprobantes, capturas de pantalla, correos, mensajes y cualquier respuesta anterior del banco o del comercio.
Si se trata de una operación no reconocida, también puede ser necesario entregar una declaración o antecedentes adicionales según el procedimiento que BancoEstado indique.
¿Dónde puedo revisar las tarifas de Cuenta RUT?
Puedes revisar el sitio oficial de BancoEstado y su Centro de Ayuda de Cuenta RUT. Busca la sección de tarifas y verifica la información correspondiente al canal y fecha de la operación.
¿Qué pasa si el banco no me entrega una respuesta clara?
Solicita una respuesta formal que indique el origen del movimiento, la tarifa aplicada, los antecedentes revisados y la decisión sobre la devolución. Guarda el folio y todos los documentos.
Si el problema no se resuelve, puedes evaluar una presentación ante la CMF o SERNAC, según la naturaleza del reclamo.
¿Debo depositar dinero para cubrir el cobro?
No deposites dinero únicamente porque alguien te lo solicita por teléfono, mensaje o correo. Primero confirma el origen del cargo y la situación de la cuenta con BancoEstado por un canal oficial.
Si el banco confirma que existe una obligación válida, pide que te expliquen el procedimiento y las consecuencias de no regularizarla.
¿Cómo sé si el movimiento corresponde a un pago automático?
Revisa el nombre que aparece en la cartola y compáralo con tus suscripciones, cuentas de servicios, seguros y contratos. También puedes consultar al proveedor que aparece identificado.
Si quieres evitar nuevos cobros, cancela la autorización con el proveedor y consulta al banco sobre los mecanismos disponibles para detener pagos futuros.
¿Una compra pendiente puede aparecer cuando ya no tengo saldo?
Sí, una operación que fue autorizada antes puede confirmarse o contabilizarse después. Esto puede ocurrir con ciertos comercios, plataformas digitales y operaciones internacionales.
Si el movimiento permanece pendiente por un período que consideras excesivo o el monto es incorrecto, solicita una revisión.
¿Qué hago si el cobro aparece dos veces?
Compara ambos movimientos, revisa si uno corresponde a una reversa y consulta al comercio si efectivamente se procesó un solo pago. Si los dos cargos permanecen contabilizados, presenta un reclamo ante BancoEstado con el comprobante del comercio.
¿Puedo presentar el reclamo solo por teléfono?
Puedes iniciar una consulta por teléfono, pero para casos complejos conviene utilizar un canal que entregue folio, comprobante o respuesta escrita. Si acudes a una sucursal, conserva el documento de atención.
¿Qué hago si perdí la tarjeta y después apareció una comisión?
Revisa si el cargo corresponde a una reposición, despacho o solicitud realizada después del bloqueo. Si no solicitaste la operación, informa al banco y pide que se revise la autorización.
¿El banco está obligado a devolver siempre una comisión?
No necesariamente. La devolución dependerá de si el cargo estaba respaldado por la tarifa y las condiciones del producto, si la operación fue autorizada, si existió un error o si se trató de una transacción no reconocida.
Por eso es importante solicitar una respuesta fundada y no aceptar ni rechazar el cargo sin revisar sus antecedentes.
Que una Cuenta RUT aparezca con una comisión o cargo cuando no tiene saldo no significa automáticamente que exista un error, pero tampoco debe ignorarse. El movimiento puede estar relacionado con una transacción anterior, una operación internacional, un giro en otro banco, una reposición, un pago automático, una retención, una duplicidad o una operación no autorizada.
La forma correcta de actuar es revisar el detalle de la cartola, comparar fechas y comprobantes, identificar el canal utilizado y solicitar a BancoEstado una explicación formal de la tarifa aplicada. Si el cargo no fue autorizado, debes bloquear los medios comprometidos y presentar el reclamo de inmediato.
Conserva siempre los folios, capturas, comprobantes y respuestas recibidas. Si BancoEstado no entrega una solución suficiente, puedes evaluar acudir a la Comisión para el Mercado Financiero o al SERNAC, según corresponda. Antes de tomar cualquier decisión, confirma las tarifas, teléfonos y procedimientos vigentes directamente en los sitios oficiales.
Cómo desbloquear Cuenta RUT desde la app de BancoEstado

Cómo subir tu límite diario de transferencias en Cuenta RUT
Cómo recuperar la clave de cajero de Cuenta RUT sin ir a BancoEstado
Cajero no entregó dinero de Cuenta RUT: cómo reclamar y recuperar el saldo
Cobro duplicado en Cuenta RUT: cómo reclamar y pedir la devolución
Subir
Deja una respuesta